

Тренди ринку велнесу: 6 висновків для українських брендів


У цій статті:
Світовий ринок велнесу McKinsey оцінює приблизно у $2 трлн. 84% споживачів у США називають велнес головним або важливим пріоритетом.
Україна рухається в тому ж напрямі: щороку з’являються нові бренди, старі гравці розширюють дистрибуцію й продуктові лінійки, продукти стають комплекснішими, а на полицях виникають локальні аналоги світових бестселерів. За цим зростанням проглядають шість трендів, і кожен має практичний наслідок для бренду.
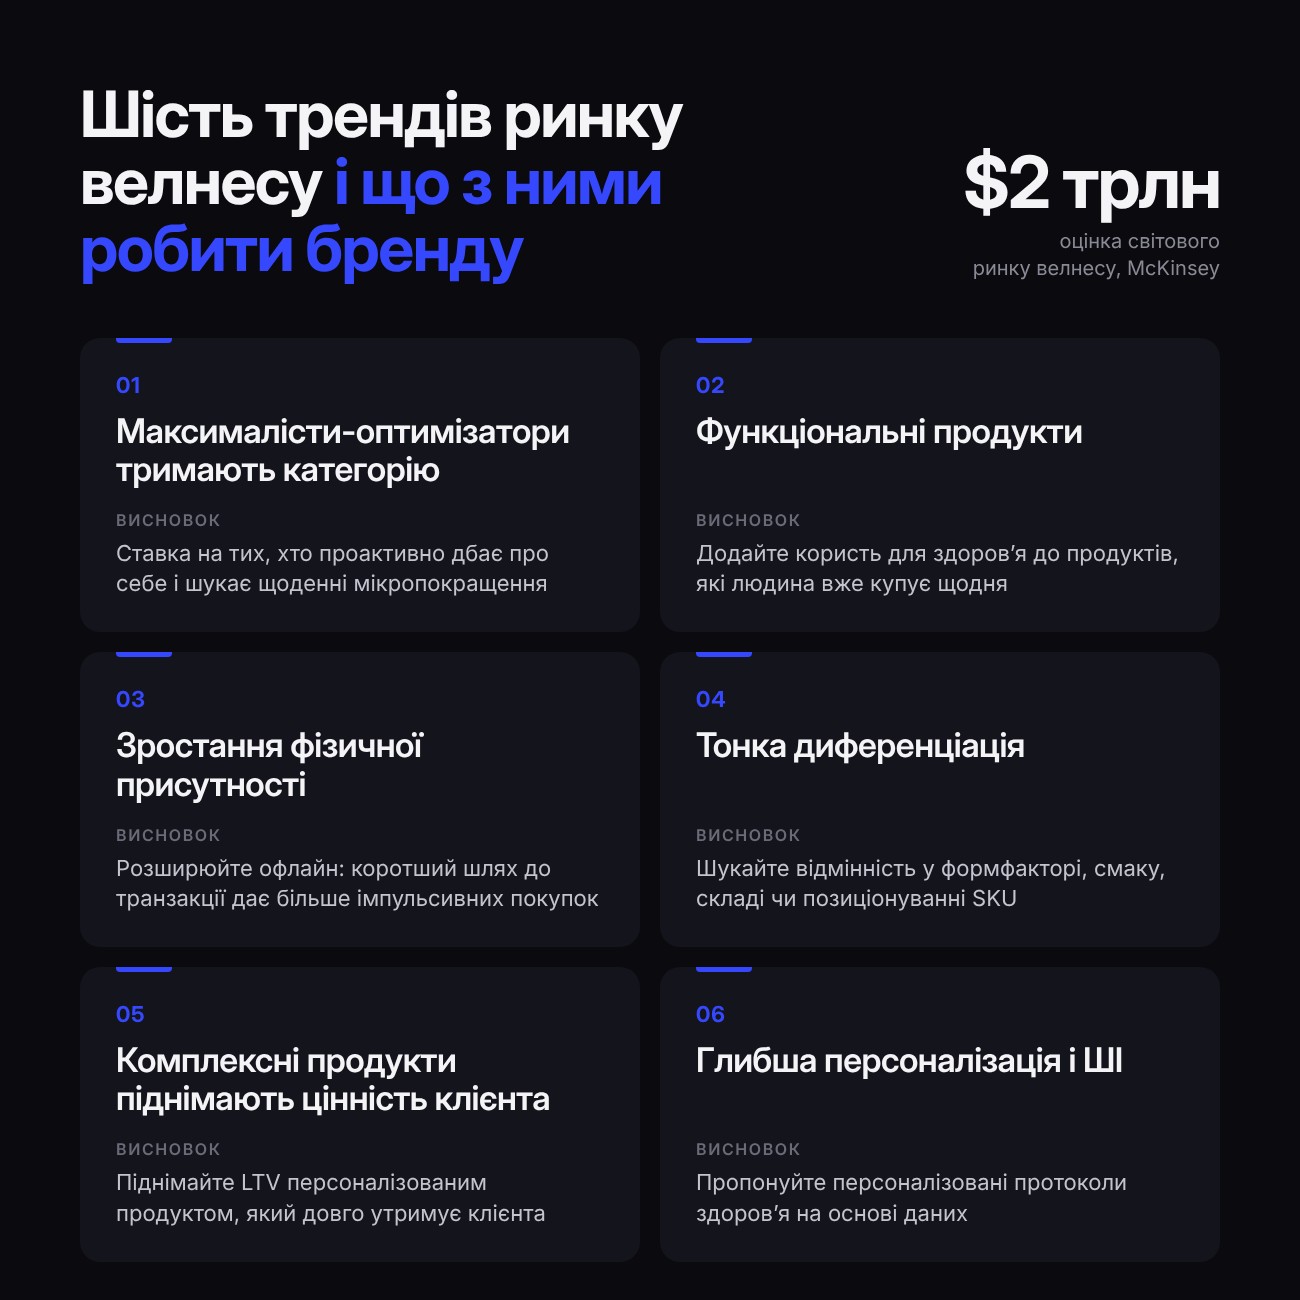
Максималісти-оптимізатори тримають категорію
Чверть велнес-споживачів дає понад 40% усіх витрат категорії. McKinsey називає цей сегмент maximalist optimizers: вони найбільше турбуються про здоров’я, скептичні, порівнюють продукти й шукають найкраще рішення для себе. Вони не лікують хворобу. Вони оптимізують стан, який і так непоганий.
Типовий продукт для них — AG1, недешевий мікс вітамінів, мінералів і рослинних компонентів, який просувають Ендрю Губерман, Г’ю Джекман і Льюїс Гамільтон. Віднедавна в Україні з’явився локальний аналог, Heabit. Бренд свідомо ставить на дорогий сегмент і молоду урбаністичну аудиторію. Одного вираженого ефекту продукт не обіцяє: у комунікації це «буст енергії, здорове травлення, кращий сон, продуктивність та імунітет», а позиціонування звучить буквально як «смузі із зелені, тільки з більш концентрованою користю».
Преміальність підкреслюють канали продажу та колаборації: Heabit стоїть на полиці goodwine, бренд також оголосив партнерство з Kyiv Growth Summit.
Висновок для брендів: робіть ставку на тих, хто не лікує хвороби, а проактивно дбає про себе і шукає щоденні мікропокращення.
Функціональні продукти
McKinsey фіксує зсув від «уникання» до «додавання». Раніше здорова їжа означала «без цукру, без глютену». Тепер у складі шукають білок, ноотропи, куркуму, і продукт перестає бути добавкою, стаючи основою щоденного раціону.
Український приклад: бренд Matcher пропонує матчу з колагеном, адаптогенами та іншими функціональними інгредієнтами.
Висновок для брендів: додайте користь для здоров’я до звичних продуктів — матчі, чаю, батончиків, пластівців. Людину не доведеться переконувати змінити звичку, вона вже купує це щодня.
Зростання фізичної присутності
Продукти для здоров’я виходять з аптек і спеціалізованих маркетплейсів на полиці звичайного ритейлу. Сільпо відкриває «Хелсі Поінт» просто в магазинах, щоб показати асортимент локальних і світових добавок та вітамінів і скоротити шлях до покупки. Це базове правило маркетингу: частота покупок зростає разом із фізичною доступністю продукту.
Висновок для брендів: розширюйте дистрибуцію та представленість в офлайні. Що коротший шлях до транзакції, то більше імпульсивних покупок.
Тонка диференціація
Поки на ринку домінують бренди на кшталт Now Foods і Solgar, локальному бренду немає сенсу випускати чергову омегу-3 чи магній, тому що йому нічим буде конкурувати зі світовими лідерами. Виділятися доводиться унікальним інгредієнтом, походженням сировини чи формфактором.
Засновник і CEO Perla Helsa Денис Сахаров формулює це так: «Відмінність має полягати не у ціні, а в інших аспектах: унікальність, сервіс, зручність чи якість».
Висновок для брендів: якщо виводите продукт, який уже є в портфелі Now чи Solgar, шукайте відмінність у формфакторі, смаку, додаткових компонентах або хоча б у позиціонуванні окремого SKU.
Комплексні продукти піднімають цінність клієнта
Споживач купує вже не пігулку, а підхід і персоналізацію.
Лікар дієтолог-ендокринолог Катерина Толстікова спершу продавала особисті консультації та консультації своєї команди, а віднедавна запустила власний бренд саплементів. Логічно припустити, що це складається в єдиний цикл ведення клієнта: розбір аналізів, рекомендації нутриціолога, добавки власного виробництва. Один клієнт лишається всередині однієї екосистеми надовго, і його цінність для бізнесу різко зростає.
Висновок для брендів: піднімайте LTV комплексним персоналізованим продуктом, який утримує клієнта з вами довго. Кількість проданих упаковок конкретного товару — слабший важіль.
Глибша персоналізація і, звісно, ШІ
Євгенія та Анатолій Рогальські запустили Jane, ШІ-асистента для персональних чекапів. Анкета питає буквально про все: вага, алергії, сімейна історія. Далі асистент висуває гіпотезу про стан, формує список аналізів, інтерпретує їх і дає план — харчування, добавки, спосіб життя. За кордоном такі «операційні системи здоров’я» існують давно.
Це не заміна лікарю. Радше дашборд власного тіла для тих, хто хоче тримати більше контролю над своїм організмом.
Висновок для брендів: пропонуйте не просто добавки чи вітаміни, а персоналізовані протоколи здоров’я на основі даних.
Що з цим робити
Український ринок велнесу еволюціонує слідом за глобальним: продукти ускладнюються, конкуренція переїжджає на рівень сервісу та досвіду. Споживач хоче оптимізувати своє тіло комплексно. Виграє той, хто має бездоганний, науково підтверджений продукт і при цьому вміє зручно вбудуватися в чужий день.
зануртеся в Brand Strategyна курсі

| досвід | у маркетингу, маркетинговій стратегії чи бренд-менеджменті |
|---|---|
| старт навчання | 16.11.2026 |
| кількість місць | 20 |
| тривалість курсу | 2 місяці |
| бонус | можливість бронювати 1:1 зустрічі з куратором |
| куратор | Женя Гавриличенко |
перший крок за вами
розширюйте свої можливостізавдяки новим знанням
тренди ринку велнесуконцентрат про головне
- Які головні тренди ринку велнесу?
- Хто такі maximalist optimizers у велнесі?
- Що таке функціональні продукти?
- Як локальному велнес-бренду конкурувати з Now Foods і Solgar?
ще цікаведля вас


Біль, сльози та охоплення: робота з інфлюенсерами в Україні


